
Cổ phiếu tăng trưởng không đơn giản là cổ phiếu có giá tăng mạnh hay ROE cao trong một năm. Một chiến lược tìm doanh nghiệp tăng trưởng cần kết hợp chất lượng lợi nhuận, khả năng tái đầu tư, mức tăng doanh thu/EPS, cấu trúc vốn, định giá và thanh khoản. Bộ lọc chỉ giúp thu hẹp danh sách nghiên cứu; nó không thay thế việc đọc báo cáo tài chính hoặc dự báo kết quả kinh doanh.
1. Phân biệt tăng trưởng doanh nghiệp với xu hướng tăng giá cổ phiếu
Tăng trưởng doanh nghiệp có thể thể hiện qua doanh thu, lợi nhuận sau thuế, lợi nhuận trên mỗi cổ phiếu (EPS) và dòng tiền trong nhiều kỳ. Xu hướng giá lại phản ánh kỳ vọng, cung cầu và thanh khoản trên thị trường. Doanh thu tăng nhưng biên lợi nhuận co hẹp có thể khiến EPS tăng chậm. EPS tăng từ khoản thu nhập bất thường cũng không nhất thiết bền vững. Vì vậy, cần tách riêng hai câu hỏi: doanh nghiệp đang cải thiện kinh doanh hay không? và cổ phiếu có đang được thị trường định giá hợp lý không?
2. Tầng một: lọc sơ bộ bằng các trường S368 đang hỗ trợ
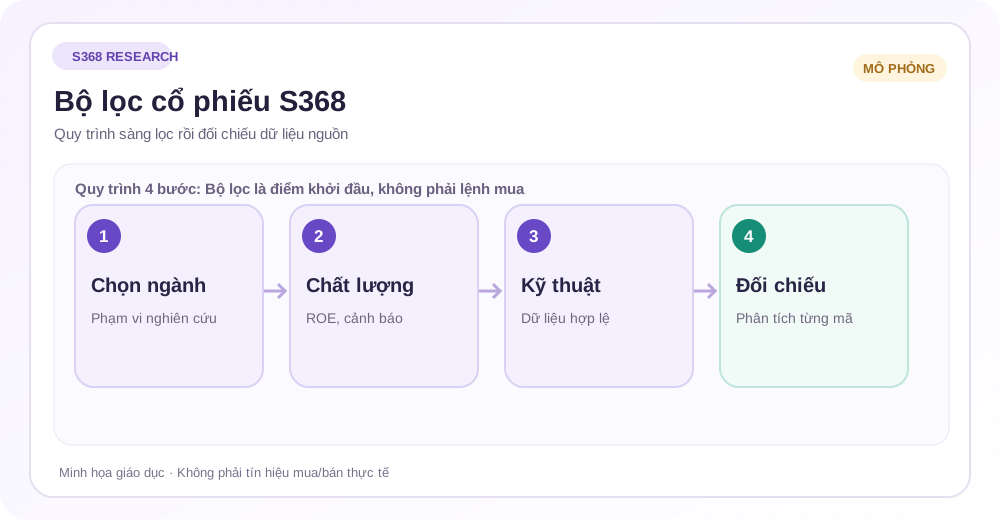
Tại Bộ lọc cổ phiếu S368, người dùng có thể chọn sàn và ngành, đặt mức tối thiểu cho điểm chất lượng, ROE, biên lợi nhuận và mức tối đa cho số cảnh báo. Hệ thống còn hỗ trợ một số trường kỹ thuật khi nguồn dữ liệu đạt điều kiện, ví dụ Technical Score, RSI14, sức mạnh tương đối, khối lượng tương đối và trạng thái xu hướng.
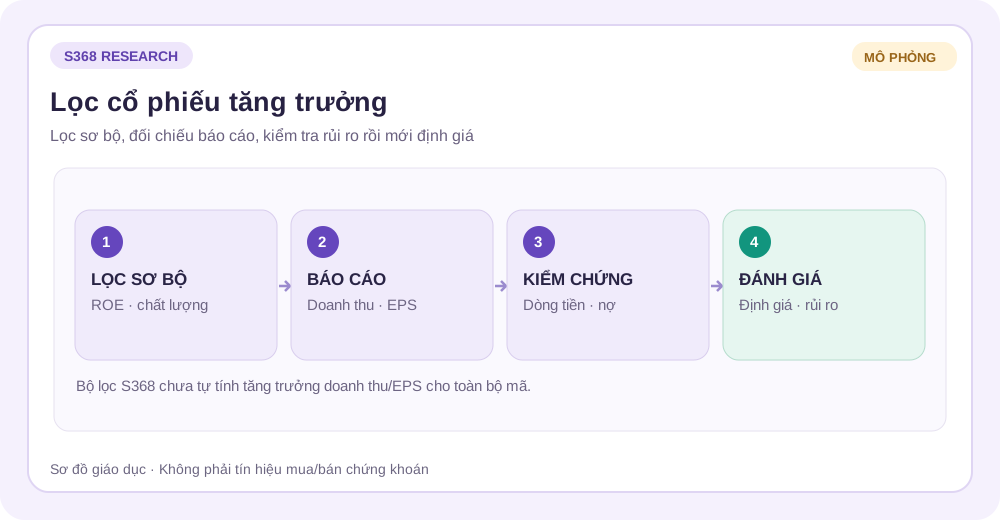
Giới hạn phải nói rõ: tính đến bản kiểm tra ngày 12/11/2026, bộ lọc công khai chưa có tiêu chí tăng trưởng doanh thu hay tăng trưởng EPS tích hợp để lọc trực tiếp. Các tiêu chí ROE và biên lợi nhuận không được gắn nhãn là “tăng trưởng doanh thu” hoặc “tăng trưởng EPS”. Chúng chỉ là bước sàng lọc doanh nghiệp có hiệu quả kinh doanh cần nghiên cứu thêm.
3. Thiết lập tham khảo và lý do lựa chọn
Một cấu hình mô phỏng phục vụ học tập có thể bắt đầu với điểm chất lượng từ 70/100, ROE từ 15%, biên lợi nhuận từ 10% và số cảnh báo không quá một. Đây không phải ngưỡng khuyến nghị chính thức cho mọi ngành. Ngành bán lẻ và ngân hàng có đặc điểm biên lợi nhuận khác nhau; ROE cao có thể đến từ đòn bẩy; một cảnh báo cần được đọc nội dung thay vì loại tự động. Nếu chỉ tiêu là N/A thì cần đánh giá thiếu dữ liệu, không coi bằng số 0.
Sau khi đặt tiêu chí, hãy xem số lượng doanh nghiệp phù hợp, chuyển qua bảng kết quả và mở các trang cổ phiếu liên quan. Số lượng kết quả thay đổi theo phiên dữ liệu nên bài viết này không đưa ra danh sách mã “đạt” tại một ngày giả định.
4. Tầng hai: xác minh tăng trưởng từ tài liệu doanh nghiệp
- Doanh thu: so sánh cùng kỳ và ba đến năm năm, loại yếu tố thời vụ và tác động hợp nhất doanh nghiệp khi có.
- EPS: tính trên số cổ phiếu bình quân gia quyền, kiểm tra thay đổi số lượng cổ phần, chia tách và phát hành thêm.
- Lợi nhuận cốt lõi: tách lãi bất thường từ bán tài sản, hoàn nhập hoặc ghi nhận một lần.
- Dòng tiền: đối chiếu dòng tiền kinh doanh, vốn lưu động, công nợ phải thu và chi tiêu vốn.
- ROE và đòn bẩy: kiểm tra ROE tăng do cải thiện lợi nhuận hay giảm vốn chủ/đòn bẩy cao.
- Dự phóng: đánh giá đơn hàng, công suất, biên lợi nhuận, nhu cầu ngành và giả định ban lãnh đạo; ghi rõ mức độ bất định.
Ưu tiên nguồn cấp một: báo cáo tài chính, báo cáo thường niên và công bố thông tin từ doanh nghiệp/sở giao dịch. Nếu một giai đoạn chưa đủ dữ liệu đối chiếu, chưa đưa ra kết luận về tăng trưởng.
5. Ví dụ phân loại hai doanh nghiệp giả định
Doanh nghiệp A: doanh thu tăng lần lượt 12%, 15%, 14% trong ba năm, EPS tăng cùng chiều, dòng tiền kinh doanh nhìn chung dương và tỷ lệ nợ phù hợp ngành. Doanh nghiệp B: doanh thu tăng 20% trong năm gần nhất, nhưng EPS tăng nhờ lợi nhuận bán tài sản một lần, dòng tiền hoạt động âm và nợ phải thu tăng nhanh. A có bằng chứng tăng trưởng đồng đều hơn trong ví dụ giả định, nhưng không thể kết luận cổ phiếu A hấp dẫn hơn về giá nếu chưa xét định giá và triển vọng.
Các tỷ lệ ở trên là dữ liệu mô phỏng, không phải kết quả kinh doanh đã công bố của bất kỳ doanh nghiệp nào.
6. Tăng trưởng tốt không đồng nghĩa giá mua tốt
Một doanh nghiệp tăng trưởng ổn định vẫn có thể bị thị trường định giá rất cao. So sánh P/E, P/B, biên an toàn và các kịch bản EPS với đặc thù ngành; chú ý rủi ro pha loãng. Hãy đọc vì sao P/E thấp chưa chắc là rẻ và xem phương pháp định giá S368 để phân biệt giá trị ước tính với giá giao dịch thực tế.
7. Kết hợp điểm kỹ thuật để chọn thời điểm theo dõi
Khi đã xác minh chất lượng tăng trưởng và định giá, mới xem xu hướng qua Điểm kỹ thuật S368 hoặc EMA9/21/50. Một cổ phiếu có báo cáo tốt nhưng giá giảm kéo dài cần xem lại giả định thị trường và mức rủi ro. Đọc thêm Market Regime để tránh áp chiến lược cùng một cách trong mọi bối cảnh.
8. Checklist trước khi đưa mã vào danh sách theo dõi
- Có đủ báo cáo tài chính nhiều kỳ và số liệu so sánh đúng cùng kỳ không?
- EPS có bị pha loãng, lợi nhuận có ghi nhận bất thường, dòng tiền có đồng thuận?
- ROE và biên lợi nhuận có phù hợp mô hình kinh doanh của ngành?
- Mức giá hiện tại đã phản ánh bao nhiêu tăng trưởng dự kiến?
- Thanh khoản có phù hợp quy mô giao dịch và mức chịu rủi ro?
- Có ghi rõ điều kiện sai và lịch cập nhật khi doanh nghiệp công bố số liệu mới?
Bộ lọc là điểm xuất phát của quá trình nghiên cứu. Không xếp hạng cổ phiếu hay khuyến nghị giao dịch chỉ bằng các ngưỡng tham khảo trong bài. Có thể mở hướng dẫn dùng bộ lọc S368 để thao tác cụ thể.